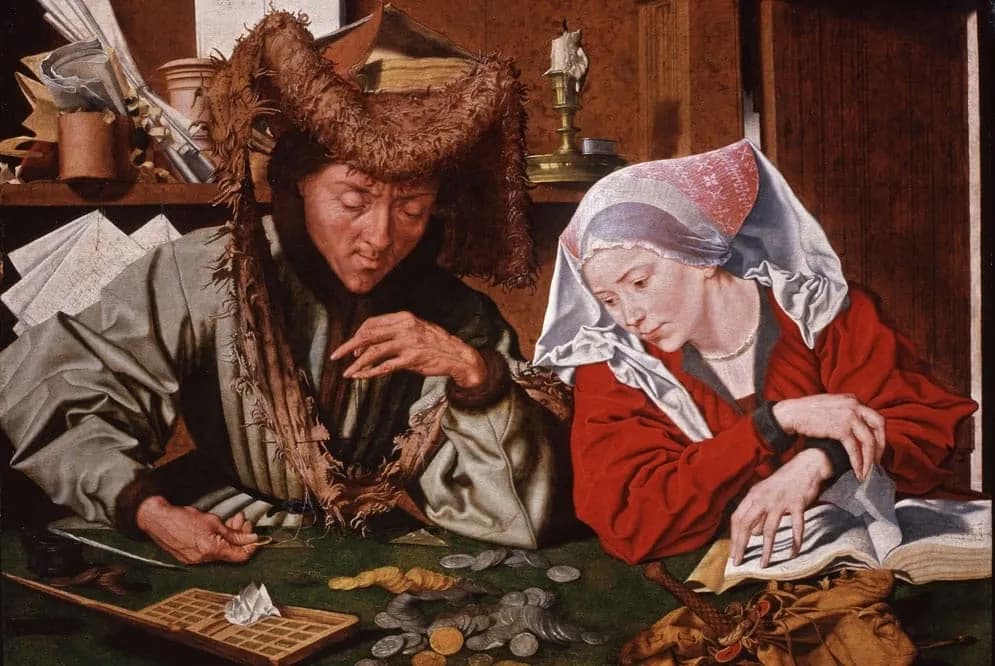
La letra de cambio es un documento mercantil cuyo origen se remonta al siglo XII en Italia y que luego llegó a España como un documento vinculado al contrato de cambio de monedas entre cambistas situados en distintas localidades cuando las comunicaciones no eran seguras ni rápidas.
Con posterioridad. El funcionamiento en aquellos tiempos era que los comerciantes entregaban el dinero a un cambista de una plaza; éste emitía un documento en el que reconocía haber recibido fondos y prometía reintegrarlos en otra plaza.
En consecuencia se cambiaba moneda presente por moneda ausente y esta transacción se hacía constar en un documento notarial que servía de prueba de la obligación asumida por el cambista, pero que no incorporaba ningún mandato de pago, limitándose a indicar la moneda recibida y la obligación de pagar el equivalente a la persona de quien se había recibido el dinero, en el lugar y plazo establecidos.
El pago podía hacer personalmente o a través de un mandatario en la localidad. Además el cambista emitía un segundo documento en forma de carta que remitía a su corresponsal en el lugar del pago ordenándole el reembolso del cambio al mercader.
Con posterioridad los dos documentos se fusionaron en uno solo, que además de ordenar el pago incorpora la mención de haber recibido anteriormente el importe a pagar; en aquel momento nació la letra de cambio que en realidad es una carta relativa a un contrato de cambio.
En el siglo XVI la letra de cambio evoluciona, dejando de ser un mero instrumento de un contrato de cambio para convertirse en un auténtico medio de pago. Esto fue gracias a la doble invención de la cláusula "a la orden" y de la fórmula del endoso.
Por un lado la cláusula "a la orden" inserta en la propia letra permite que se ceda el crédito cambiario a personas ajenas al primitivo contrato de cambio. Por otro el endoso es el medio legal para transmitir el crédito del primer tomador a una nueva persona designada por él y permite realizar múltiples endosos.
El uso del endoso facilita extraordinariamente la transmisión del crédito incorporado al documento a otras personas ajenas a la emisión del título. De este modo la letra de cambio se convirtió en un título de crédito circulante, apropiado para servir como medio de pago.
Con el paso del tiempo la letra de cambio se transformó en un documento mercantil por el cual el comerciante Don Álvaro (librador) residente en una localidad libraba una letra de cambio por un determinado importe y pagadera en otra plaza distinta, contra otro comerciante Don Blas de esa plaza librada que tenía provisión de fondos anterior entregada por Don Álvaro. Esta letra era entregada a Don Castro que se convertía en el tomador de la letra, o sea es quien llevaba el título en su poder para cuando llegase a la localidad contra la que se libraba la letra, podía acudir a Don Blas (librado) para que éste o bien aceptase el título comprometiéndose a pagar a un plazo vista o bien pagase directamente a Don Castro el importe indicado en la letra.
Con el incremento del comercio la letra de cambio es utilizada cada vez más como instrumento de pago en las transacciones comerciales, sustituyendo el dinero en metálico.
Gracias al endoso, con una misma letra de cambio los comerciantes pueden liquidar entre si diversas deudas sin utilizar moneda corriente.
El vendedor que recibía de su comprador una letra en pago de su crédito, podía utilizarla para pagar a su acreedor, el cual también podía repetir la operación, y así sucesivamente hasta el vencimiento de la letra.
Pere Brachfield, director de estudios de la PMCM y profesor de EAE Business School

¿Necesita mejorar el cobro de su empresa?
Consultoría y formación en gestión del crédito comercial, cobro de facturas y recobro de impagados desde 1990.
Reciba los nuevos artículos de Pere Brachfield en su correo electrónico.
Una selección de los mejores artículos, una vez al mes.
Artículos relacionados